
La educación financiera antes del trading te ayuda a responder una pregunta esencial: ¿realmente puedes permitirte arriesgar dinero en el mercado?
Antes de buscar una estrategia, descargar una plataforma o abrir una cuenta, necesitas organizar tus ingresos, gastos, deudas y ahorros. El trading implica la posibilidad de perder dinero y no debe utilizarse para resolver una emergencia económica.
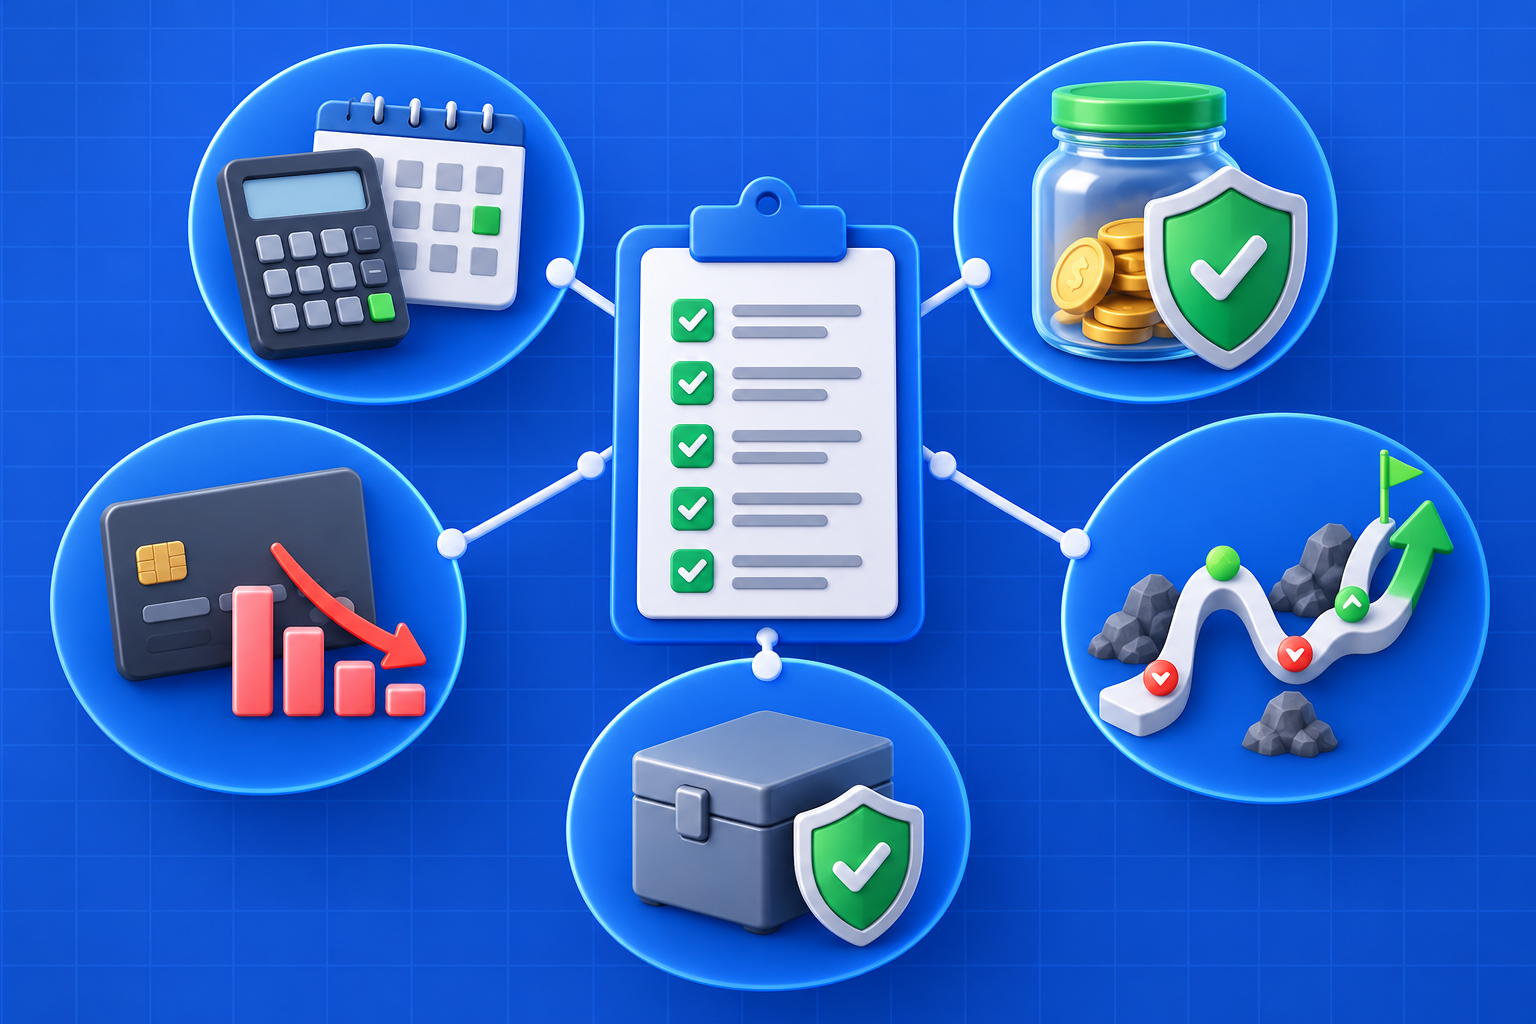
Estas cinco decisiones te ayudarán a construir una base financiera más responsable.
¿Por qué necesitas educación financiera antes del trading?
Una persona puede aprender análisis técnico y aun así tomar malas decisiones si opera bajo presión económica.
Cuando necesitas obtener ganancias para pagar el alquiler, una deuda o la alimentación, es más fácil:
- Entrar sin una señal.
- Aumentar el riesgo.
- Mover el stop loss.
- Abrir demasiadas operaciones.
- Intentar recuperar una pérdida.
- Creer en promesas de dinero rápido.
La educación financiera no elimina el riesgo del mercado. Ayuda a evitar que una pérdida comprometa otras áreas de tu vida.
Si todavía estás conociendo esta actividad, comienza con nuestra guía sobre qué es trading y cómo funciona.
Decisión 1: crear un presupuesto realista
Un presupuesto es un registro de cuánto dinero recibes y cómo lo utilizas.
No necesitas una hoja complicada. Empieza reuniendo los movimientos de tus cuentas y anotando:
- Ingresos mensuales.
- Vivienda y servicios.
- Alimentación.
- Transporte.
- Salud.
- Educación.
- Pagos de deudas.
- Ahorro.
- Gastos variables.
- Gastos poco frecuentes.
- Dinero disponible al final del mes.
Una estructura sencilla sería:
| Concepto | Valor mensual |
|---|---|
| Ingresos totales | $_____ |
| Gastos esenciales | $_____ |
| Pagos de deudas | $_____ |
| Ahorro y emergencias | $_____ |
| Otros gastos | $_____ |
| Dinero restante | $_____ |
El dinero restante no se convierte automáticamente en capital para trading. Primero debes revisar tu fondo de emergencia, tus deudas y tus próximos gastos.
La Oficina para la Protección Financiera del Consumidor recomienda revisar varios meses para no olvidar pagos poco frecuentes. Puedes consultar su guía para evaluar tus gastos y preparar un presupuesto.
Preguntas para revisar tu presupuesto
- ¿Gasto más de lo que recibo?
- ¿Sé dónde se va mi dinero?
- ¿Existen gastos que puedo reducir?
- ¿Tengo pagos importantes en los próximos meses?
- ¿Mis ingresos son estables?
- ¿Estoy ahorrando o sobreviviendo cada mes?
Si tus gastos superan tus ingresos, el siguiente paso no es financiar una cuenta de trading. Es corregir el presupuesto.
Decisión 2: construir un fondo de emergencia
Un fondo de emergencia es una reserva separada para situaciones inesperadas.
Puede ayudarte frente a:
- Pérdida de ingresos.
- Gastos médicos.
- Reparaciones del hogar.
- Daños del vehículo.
- Emergencias familiares.
- Pagos esenciales no planificados.
La cantidad necesaria depende de tus gastos, estabilidad laboral, responsabilidades y situación familiar. Algunas guías utilizan como referencia entre tres y seis meses de gastos, pero no es una regla válida para todas las personas.
Si esa meta parece muy grande, empieza con una cantidad menor. El primer objetivo puede ser cubrir una emergencia común y después continuar aumentando la reserva.
La CFPB explica que incluso una cantidad pequeña puede ayudar a evitar que un imprevisto se convierta en una deuda. Consulta su guía para crear un fondo de emergencia.
¿Dónde debería estar el fondo?
Debe permanecer:
- Separado del dinero para gastos diarios.
- En un lugar seguro.
- Disponible cuando realmente lo necesites.
- Fuera de la cuenta de trading.
- Protegido de decisiones impulsivas.
El fondo de emergencia no debe utilizarse para recuperar pérdidas ni aprovechar una supuesta oportunidad del mercado.
Decisión 3: gestionar las deudas
Antes de destinar dinero al trading, realiza una lista de tus deudas:
| Deuda | Saldo | Interés | Pago mínimo |
|---|---|---|---|
| Tarjeta de crédito | $_____ | ____% | $_____ |
| Préstamo personal | $_____ | ____% | $_____ |
| Crédito de vehículo | $_____ | ____% | $_____ |
| Otras obligaciones | $_____ | ____% | $_____ |
Presta especial atención a las deudas con intereses altos. Una inversión o estrategia no puede garantizar una rentabilidad superior al costo de esa deuda.
Investor.gov señala que eliminar deudas de alto interés suele ofrecer un beneficio más seguro que intentar obtener rendimientos para compensarlas. Puedes revisar su guía para pagar tarjetas y otras deudas de alto interés.
Dos métodos para organizar los pagos
- Método de mayor interés: prioriza la deuda con la tasa más alta mientras mantienes los pagos mínimos de las demás.
- Método de menor saldo: comienza por la deuda más pequeña para conseguir avances visibles y mantener la motivación.
El método adecuado depende de tu situación. Lo importante es tener un plan y no pedir dinero prestado para operar.
Decisión 4: definir el capital de riesgo
El capital de riesgo es dinero cuya pérdida no impediría pagar tus necesidades ni cumplir tus obligaciones.
Debe estar separado de:
- Alimentación.
- Vivienda.
- Servicios básicos.
- Salud.
- Educación.
- Fondo de emergencia.
- Pago de deudas.
- Ahorro para objetivos importantes.
- Dinero prestado.
- Recursos de familiares.
- Ahorro para la jubilación.
Después de completar tu presupuesto, puedes descubrir que actualmente tu capital de riesgo es cero. Esa respuesta es válida y responsable.
No existe una cantidad obligatoria para comenzar. Puedes continuar estudiando y practicando en una cuenta demo mientras mejoras tu situación financiera.
Preguntas antes de separar capital
- ¿Podría perder esta cantidad sin endeudarme?
- ¿Seguiría pagando mis gastos esenciales?
- ¿Mi fondo de emergencia permanecería intacto?
- ¿Puedo aceptar que no habrá ganancias rápidas?
- ¿Estoy utilizando dinero propio?
- ¿Esta decisión afecta a mi familia?
- ¿Tengo un límite máximo de pérdida?
Si una pérdida cambiaría tu calidad de vida, ese dinero no es capital de riesgo.
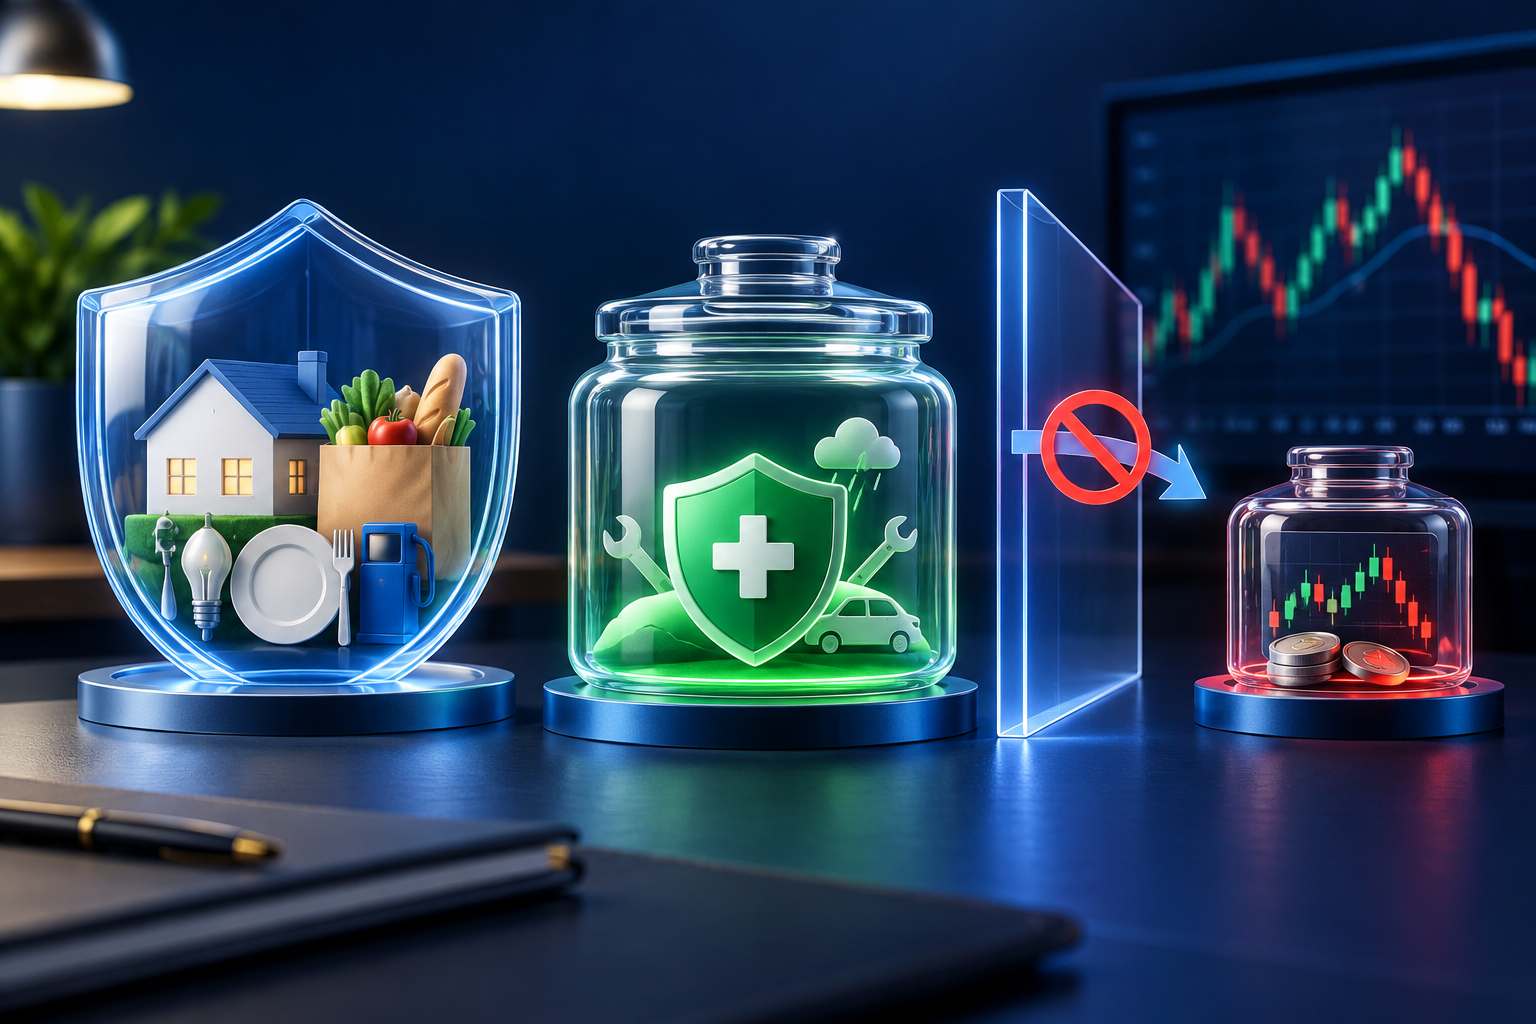
Decisión 5: establecer expectativas realistas
El trading no es un salario garantizado, una cuenta de ahorro ni una solución inmediata para las deudas.
Aprender requiere tiempo para:
- Comprender los mercados.
- Conocer una plataforma.
- Practicar órdenes.
- Crear una estrategia.
- Gestionar el riesgo.
- Registrar operaciones.
- Corregir errores.
- Trabajar las emociones.
Incluso una estrategia evaluada puede atravesar periodos de pérdida. Los resultados también se reducen por comisiones, spreads, deslizamiento, impuestos y otros costos.
Expectativas poco realistas
- Necesito duplicar mi dinero rápidamente.
- Viviré del trading durante el primer mes.
- Si compro un curso, no volveré a perder.
- Una estrategia debe acertar todas las operaciones.
- Después de una pérdida debo aumentar el riesgo.
- El apalancamiento me permitirá comenzar sin capital.
Expectativas responsables
- Mi primera meta es aprender.
- Practicaré antes de usar dinero real.
- Aceptaré pérdidas previamente calculadas.
- Evaluaré una muestra de operaciones.
- No dependeré del trading para pagar mis gastos.
- Mediré el cumplimiento de mis reglas.
- Avanzaré de manera gradual.
Puedes utilizar nuestra ruta sobre cómo hacer trading desde cero para organizar tu formación.
Semáforo financiero antes de operar
| Estado | Señales |
|---|---|
| 🔴 Detente | No conoces tus gastos, tienes deudas urgentes, no cuentas con fondo de emergencia o necesitas ganancias para vivir. |
| 🟡 Continúa preparándote | Tienes presupuesto, pero tus ahorros son pequeños, los ingresos varían o todavía estás organizando deudas. |
| 🟢 Puedes evaluar el siguiente paso | Controlas tus gastos, tienes una reserva, las deudas son manejables y cuentas con dinero cuya pérdida puedes asumir. |
El color verde no significa que debas operar ni que obtendrás ganancias. Significa que puedes evaluar tu formación, tolerancia al riesgo y situación personal con mayor claridad.
Checklist de educación financiera antes del trading
Antes de depositar dinero, comprueba:
- Conozco mis ingresos y gastos.
- Tengo un presupuesto actualizado.
- Mantengo una reserva para emergencias.
- No utilizaré dinero prestado.
- Conozco el costo de mis deudas.
- Mis necesidades básicas están cubiertas.
- Separé el capital de riesgo.
- Comprendo que puedo perderlo.
- No necesito ganancias inmediatas.
- Practiqué en una cuenta demo.
- Tengo reglas para limitar las pérdidas.
- Mi familia no depende del dinero que utilizaré.
- Verifiqué los costos y la regulación del intermediario.
Si no puedes marcar varios puntos, continúa construyendo tu base financiera antes de operar.
Preguntas frecuentes
¿Debo pagar todas mis deudas antes de hacer trading?
Depende de la deuda y de tu situación. Las obligaciones urgentes o con intereses altos normalmente deberían tener prioridad. Busca orientación profesional si no puedes cumplir los pagos.
¿Cuánto debe tener mi fondo de emergencia?
No existe una sola cantidad. Depende de tus gastos, responsabilidades y estabilidad de ingresos. Empieza con una meta posible y auméntala gradualmente.
¿Puedo utilizar una tarjeta de crédito para hacer trading?
No es recomendable. Estarías combinando el riesgo del mercado con intereses, cuotas y una obligación de pago.
¿Cuánto capital necesito?
Depende del instrumento, la plataforma y el tamaño mínimo de operación. Primero debes determinar cuánto podrías perder sin comprometer tus finanzas.
¿El trading puede convertirse en una fuente de ingresos?
Puede producir resultados positivos o negativos, pero no ofrece un ingreso garantizado. Depender de ganancias futuras para cubrir gastos aumenta la presión y el riesgo.
Ordena tus finanzas antes de arriesgar
La educación financiera antes del trading no empieza con un gráfico. Empieza con cinco decisiones: crear un presupuesto, construir una reserva, gestionar las deudas, separar capital de riesgo y establecer expectativas realistas.
Tal vez después de este análisis decidas esperar antes de operar. Esa decisión también es parte de una buena gestión financiera.
En TradiNext creemos que la formación debe unir conocimientos, práctica, gestión del riesgo y mentalidad. Si quieres conocer qué debe contener un programa responsable, revisa nuestra guía sobre cómo elegir un curso de trading desde cero.
Aviso: Este contenido tiene fines exclusivamente educativos y generales. No sustituye asesoría financiera, legal o tributaria personalizada. El trading implica riesgo de pérdida y no garantiza rentabilidad.